بیمه سهام با اختیار فروش: راهنمای کامل و عملی
با خرید اختیار فروش میشود سقف ضرر سهم را از پیش بست. این راهنما با دادهی واقعی بازار نشان میدهد کدام قرارداد را بخرید، چقدر هزینه دارد و از کجا به نفعتان تمام میشود.
بیمه سهام یعنی خرید یک قرارداد اختیار فروش روی سهمی که در پرتفوی دارید، تا اگر قیمت آن افت کند، حق داشته باشید آن را به قیمتی از پیشتعیینشده بفروشید. در بورس تهران این کار از دو راه ممکن است: اوراق اختیار فروش تبعی، یا اختیار فروش قابل معامله در بازار مشتقه — که موضوع اصلی این راهنماست.
بیمه سهام چیست؟
بیمه سهام یعنی خرید یک قرارداد اختیار فروش روی سهمی که در پرتفوی دارید، تا اگر قیمت آن سهم افت کند، حق داشته باشید آن را به قیمتی از پیشتعیینشده بفروشید — حتی اگر بازار خیلی پایینتر رفته باشد. این حق رایگان نیست؛ پولی که برای خرید این قرارداد میپردازید، حق بیمه است و در هر صورت برنمیگردد.
اختیار فروش قابل معامله (معادل بینالمللی آن Put Option است) قراردادی در بازار مشتقهی بورس تهران است که هر زمان بخواهید میخرید و میفروشید، بدون اینکه منتظر انتشار از سوی سهامدار عمدهی یک شرکت خاص باشید. این یکی از دو راه رایج در بورس تهران برای «بیمه کردن سهام» است. راه دیگر، اوراق اختیار فروش تبعی، اوراقی است که فقط سهامدار عمدهی همان شرکت منتشر میکند تا سهامداران خرد را در برابر افت قیمت مطمئن کند؛ این اوراق در بازار ثانویه معامله نمیشوند و برای هر کد معاملاتی سقف خرید مشخصی دارند. موضوع اصلی این مقاله همان راه دوم است: اختیار فروش قابل معامله.
تفاوت این دو مسیر همان چیزی است که بیشتر مطالب موجود دربارهی «بیمه سهام» به آن اشاره نمیکنند، و دقیقاً همینجاست که مسیر تصمیمگیری شما دو شاخه میشود.
تفاوت اوراق تبعی با اختیار فروش قابل معامله
تفاوت اصلی در دو عدد خلاصه میشود: اوراق تبعی فقط در نمادهایی وجود دارند که سهامدار عمدهشان منتشر کرده — عملاً تعداد محدودی نماد؛ اختیار فروش قابل معامله در همهی نمادهای فعال بازار مشتقه در دسترس است، اما چون معمولاً چند قیمت اعمال همزمان دارد، برخلاف اوراق تبعی، به یک قاعدهی انتخاب عددی نیاز دارد. انتخاب بین این دو ابزار به این بستگی دارد که چقدر زمان میخواهید صرف تصمیمگیری کنید و چقدر به انعطاف در زمان خرید و فروش نیاز دارید.
| ویژگی | اوراق اختیار فروش تبعی | اختیار فروش قابل معامله |
|---|---|---|
| ناشر | سهامدار عمدهی همان شرکت | بازار مشتقه؛ هر معاملهگر میتواند بفروشد |
| معامله در بازار ثانویه | خیر، غیرقابل معامله | بله، هر روز کاری قابل خرید و فروش |
| زمان اعمال | فقط روز سررسید (اروپایی) | فقط روز سررسید (اروپایی) |
| سقف خرید | محدود به تعداد سهم پایه و سقف اعلامی هر عرضه | محدود به حجم معاملات بازار همان قرارداد |
| تعداد نمادهای پوششدادهشده | فقط شرکتهایی که سهامدار عمدهشان اوراق منتشر کرده | همهی نمادهایی که در بازار اختیار معامله فعالاند |
| نیاز به قاعدهی انتخاب بین چند قرارداد | معمولاً یک قیمت اعمال در دسترس | چند قیمت اعمال همزمان — نیاز به مقایسه دارد |
بقیهی این راهنما دربارهی مسیر دوم است: چطور از میان چند قرارداد اختیار فروشِ قابلمعامله روی یک سهم، قراردادی را انتخاب کنید که واقعاً به نفعتان باشد.
بیمه با اختیار فروش چطور کار میکند؟
با خرید یک قرارداد اختیار فروش، حق دارید در روز سررسید، بهاندازهی اندازهی قرارداد (معمولاً ۱٬۰۰۰ سهم یا واحد) سهم پایه را به قیمت اعمال بفروشید، حتی اگر قیمت بازار در آن روز خیلی پایینتر باشد. تعداد قراردادی که باید بخرید برابر است با تعداد سهمهای شما تقسیم بر اندازهی قرارداد.
پولی که برای این حق میپردازید حق بیمه نام دارد و در هر صورت — چه از حق استفاده کنید چه نه — پس گرفته نمیشود. اگر قیمت سهم بالا برود، طبیعتاً از حق فروش به قیمت اعمال استفاده نمیکنید؛ سود رشد سهم مال شماست، فقط منهای همان حق بیمهای که پرداختهاید.
نکتهای که باید از همینجا روشن باشد: اعمال این قراردادها در بورس تهران اروپایی است. یعنی کفِ قیمتی که قرارداد تضمین میکند، فقط در روز سررسید فعال میشود؛ قبل از آن روز، تنها کاری که میتوانید بکنید فروش خودِ قرارداد در بازار است، نه اعمال زودهنگام آن روی سهم پایه.
قاعدهی انتخاب بهترین قرارداد بیمه
وقتی روی یک سهم چند قیمت اعمال همزمان در بازار وجود دارد، انتخاب درست از میان آنها یک فرمول ساده میخواهد، نه حدس. این چهار گام همان چیزی است که برای رسیدن به بهترین توازن بین هزینه، سقف ضرر و سود باقیمانده لازم دارید.
گام ۱ — فیلتر کردن قراردادهای قابل معامله. اول فقط قراردادهایی را نگه دارید که روی همان سهم پایهی شما تعریف شدهاند، تا سررسید کافی زمان مانده، و مهمتر از همه، در روزهای اخیر فروشنده داشتهاند — یعنی حجم معاملاتشان صفر یا نزدیک صفر نیست. در پایان این گام باید یک فهرست کوتاه از قراردادهای واقعاً قابل خرید داشته باشید، نه فهرست کامل هر قیمت اعمالی که وجود دارد.
زنجیرهی اختیار معامله دقیقاً همین را نشان میدهد. ستون سمت چپ اختیارهای فروش است و ستون عرضه، قیمتی که فروشنده حاضر است بفروشد:
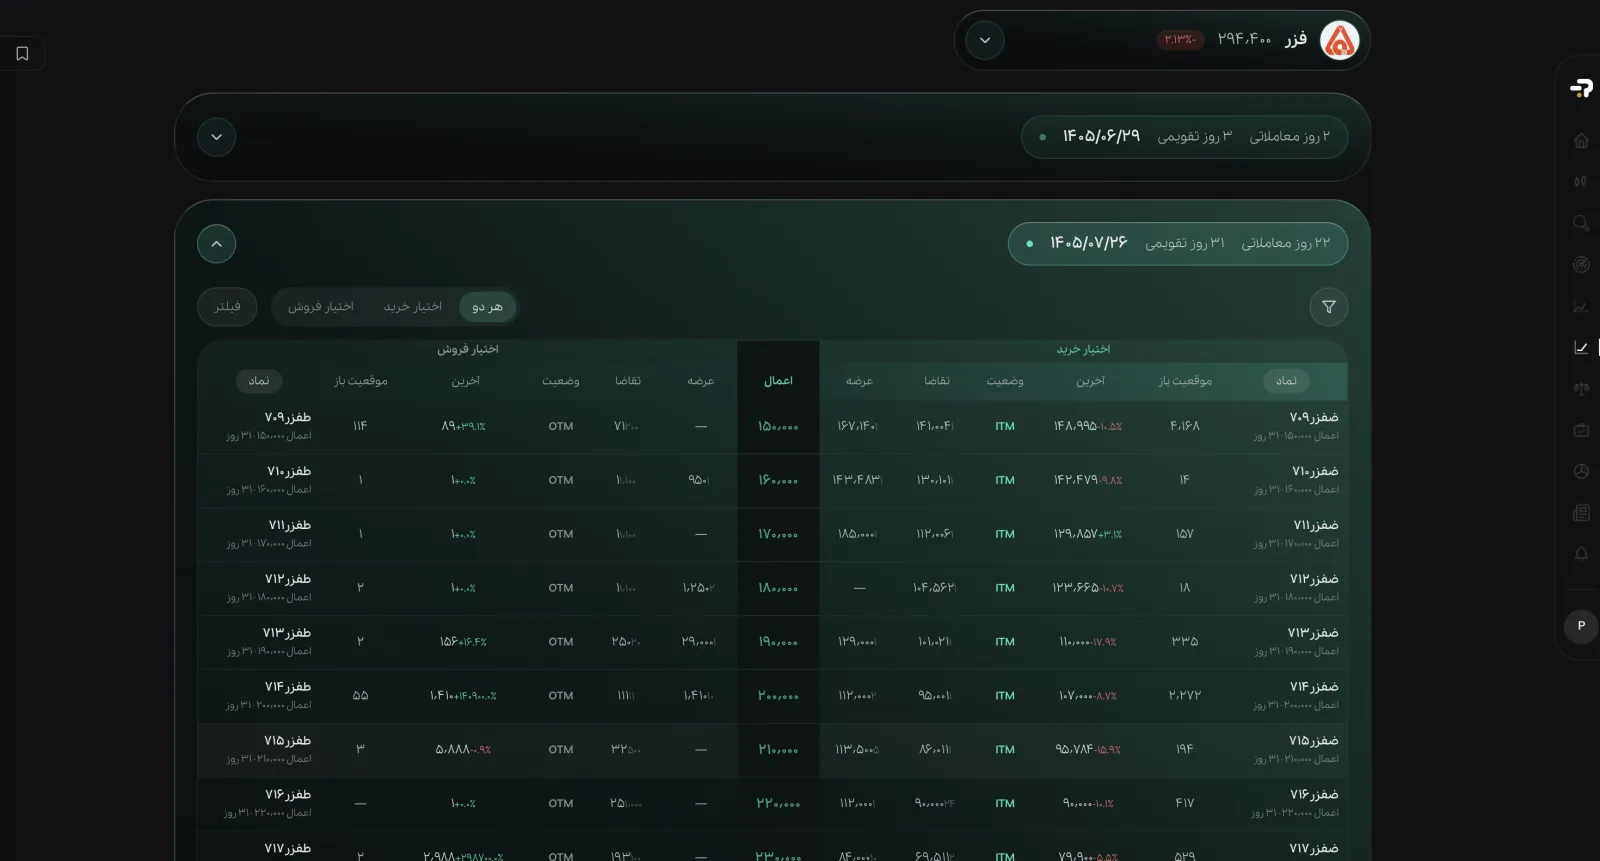
به خط تیرههای ستون «عرضه» نگاه کنید: آن قراردادها در تابلو وجود دارند ولی هیچ فروشندهای ندارند، پس هر عددی هم که رویشان حساب کنید بیفایده است. گام ۱ یعنی همین ردیفها را از همان اول کنار بگذارید.
گام ۲ — حذف قراردادهای مغلوب. برای هر جفت قرارداد باقیمانده، اگر یکی هم سقف ضررش بیشتر است و هم سودش در سناریوی رشد ۲۰ درصدی کمتر از دیگری، آن قرارداد کنار میرود؛ چیزی برای پیشنهاد ندارد. آنچه بعد از این حذف میماند، یک «مرز انتخاب» است: هر قدمی که به سمت سقف ضرر کمتر بردارید، بخشی از سود احتمالی را هم از دست میدهید. در پایان این گام، فقط قراردادهایی روی این مرز باقی میمانند.
گام ۳ — رتبهبندی روی مرز با «بازده بیمه». بازده بیمه معیاری است که تیم پیشبینو برای همین راهنما طراحی کرده و در هیچ منبع دیگری با این نام یافت نمیشود؛ نسبت سود در سناریوی رشد ۲۰ درصدی به سقف ضرر همان قرارداد است:
`بازده بیمه = سود در رشد ۲۰٪ ÷ سقف ضرر`
این عدد نشان میدهد بهازای هر واحد ریسکی که با خرید بیمه محدود کردهاید، چقدر از پتانسیل سود دستنخورده باقی مانده. بین قراردادهای روی مرز انتخاب (خروجی گام ۲)، همین معیار رتبهبندی نهایی را تعیین میکند. سهمِ بدون هیچ بیمهای، بهعنوان مبنای مقایسه، عدد ۲۰ تقسیم بر ۳۰ یعنی ۰٫۶۷ را دارد (در فرضی که بدترین سناریوی ریزش ۳۰ درصد باشد). قراردادی که بازده بیمهاش کمتر از ۰٫۶۷ باشد، عملاً وضعیت شما را از نداشتن هیچ بیمهای هم بدتر میکند — چون هم سود میگیرید هم ریسک، بیآنکه واقعاً چیزی به نفعتان تغییر کرده باشد. در پایان این گام، یک عدد قابل مقایسه برای هر قرارداد روی مرز دارید.
گام ۴ — شکستن تساوی و انتخاب نهایی بر اساس هدف شخصی. اگر دو قرارداد بازده بیمهی نزدیک به هم دارند، آنکه سقف ضرر کمتری دارد برنده است. اما انتخاب نهایی به هدف شما هم بستگی دارد:
| اولویت شما | انتخاب پیشنهادی |
|---|---|
| توازن: سقف ضرر کم و سود بالا با هم | بیشترین بازده بیمه روی مرز انتخاب |
| فقط کمترین ضرر ممکن، صرفنظر از هزینه | کمترین سقف ضرر (معمولاً قیمت اعمال نزدیک به قیمت فعلی سهم) |
| فقط پوشش ریزش فاجعهبار، با حداقل هزینه | قیمت اعمال پایینتر، بهشرط آنکه بازده بیمه همچنان بالای ۰٫۶۷ بماند |
در پایان این چهار گام، بهجای انتخاب حسی بین چند قیمت اعمال، یک عدد مشخص دارید که میگوید کدام قرارداد واقعاً ارزش خریدن دارد.
نمونهی واقعی بیمه سهام با عدد و جدول
برای اینکه قاعدهی بالا انتزاعی نماند، همین منطق را روی دادهی واقعیِ بازار اختیار معاملهی فزر (پویا زرکان آقدره) در ۲۶ شهریور ۱۴۰۵، پایان بازار، برگرفته از دادهی لحظهای بازار مشتقهی پیشبینو، پیاده کردهایم. قیمت سهم در آن لحظه ۲۹٬۴۴۰ تومان بود و هر قرارداد روی ۱٬۰۰۰ سهم بسته میشود.
توجه کنید: این داده مربوط به همان روز مشخص است، نه توصیهای برای وضعیت امروز بازار — قیمتها و حجمها روزانه تغییر میکنند و باید هنگام تصمیمگیری واقعی، دادهی همان روز را از بازار مشتقه استعلام بگیرید.
سررسید ۱۴۰۵/۰۷/۲۶ (۳۱ روز مانده تا سررسید)
جدول زیر فقط قراردادهایی را دارد که در آن روز فروشنده داشتند؛ بقیهی قیمتهای اعمال، هرچند در تابلو وجود داشتند، عملاً قابل خرید نبودند و در گام ۱ حذف شدند.
| قرارداد | قیمت اعمال (تومان) | حق بیمه (تومان) | نقطهی سربهسر (تومان) | فاصلهی قیمت تا سربهسر | سقف ضرر | ضرر اگر ۳۰٪ بریزد | سود اگر ۲۰٪ رشد کند | بازده بیمه | فروشنده در بازار |
|---|---|---|---|---|---|---|---|---|---|
| اگر فقط خود سهم را داشتید | — | ۰ | ۲۹٬۴۴۰ | ۰ تومان (۰٪) | ندارد، تا صفر | ۳۰٫۰٪ | ۲۰٫۰٪ | ۰٫۶۷ | — |
| طفزر۷۲۳ | ۲۹٬۰۰۰ | ۲٬۵۰۰ | ۳۱٬۹۴۰ | ۲٬۵۰۰ تومان (۸٫۵٪) | ۹٫۲٪ | ۹٫۲٪ | ۱۰٫۶٪ | ۱٫۱۵ (بهترین) | ⚠️ فقط ۱ قرارداد |
| طفزر۷۱۸ | ۲۴٬۰۰۰ | ۷۰۰ | ۳۰٬۱۴۰ | ۷۰۰ تومان (۲٫۴٪) | ۲۰٫۴٪ | ۲۰٫۴٪ | ۱۷٫۲٪ | ۰٫۸۴ | ۶ قرارداد |
| طفزر۷۱۹ | ۲۵٬۰۰۰ | ۱٬۲۵۰ | ۳۰٬۶۹۰ | ۱٬۲۵۰ تومان (۴٫۲٪) | ۱۸٫۵٪ | ۱۸٫۵٪ | ۱۵٫۱٪ | ۰٫۸۲ | ۵ قرارداد |
| طفزر۷۱۴ | ۲۰٬۰۰۰ | ۱۴۱ | ۲۹٬۵۸۱ | ۱۴۱ تومان (۰٫۵٪) | ۳۲٫۴٪ | ۳۰٫۳٪ | ۱۹٫۴٪ | ۰٫۶۴ | ۱۰ قرارداد |
| طفزر۷۲۲ | ۲۸٬۰۰۰ | ۵٬۰۰۰ | ۳۴٬۴۴۰ | ۵٬۰۰۰ تومان (۱۷٫۰٪) | ۱۸٫۷٪ | ۱۸٫۷٪ | ۲٫۶٪ | ۰٫۱۴ | ⚠️ فقط ۱ قرارداد |
ردیف اول، مبنای مقایسه است: کسی که هیچ بیمهای نخریده. در ریزش ۳۰ درصدی، او ۳۰٪ ضرر میکند؛ خریدار طفزر۷۲۳ در همان ریزش ۹٫۲٪. روی ۱٬۰۰۰ سهم یعنی ۸٬۸۳۲٬۰۰۰ تومان ضرر در برابر ۲٬۹۴۰٬۰۰۰ تومان. بهایش این است که در رشد ۲۰ درصدی، بهجای ۲۰٪ فقط ۱۰٫۶٪ سود میبرد.
درصدها — دقیقاً مثل خود پیشبینو — نسبت به سرمایهی درگیر حساب شدهاند: پولی که بابت سهم و حق بیمه با هم از جیب میرود، نه فقط قیمت سهم.
فاصلهی تا سربهسر، دقیقاً همان حق بیمه است. در بیمهی سهام، نقطهی سربهسر یعنی قیمت سهم بهاضافهی حق بیمه؛ پس فاصلهای که سهم باید طی کند تا شما سربهسر شوید، همان مبلغی است که برای بیمه پرداختهاید — نه یک ریال بیشتر.
و همین فاصله، هزینهی واقعی بیمه را نشان میدهد. بدون بیمه، سهم از همان ۲۹٬۴۴۰ تومان به بعد برای شما سود است. با طفزر۷۲۳، تا سهم به ۳۱٬۹۴۰ تومان نرسد در سود نیستید — یعنی سهم باید ۸٫۵٪ رشد کند تا فقط سربهسر شوید. این همان پولی است که بابت آرامش خاطر دادهاید. در طرف مقابل، طفزر۷۱۴ فقط ۰٫۵٪ رشد لازم دارد، ولی در ریزش ۳۰ درصدی هم ۳۰٫۳٪ ضرر میدهد؛ یعنی تقریباً هیچ محافظتی نکرده و ارزانیاش هم از همینجاست.
قاعدهی کلی که از همین ستون بیرون میآید: هرچه قیمت اعمال به قیمت سهم نزدیکتر باشد، محافظت بیشتر و فاصلهی تا سربهسر بیشتر است. انتخاب شما در واقع انتخاب یک نقطه روی همین مبادله است.
همین محاسبه در پیشبینو آماده است و لازم نیست دستی انجامش بدهید:
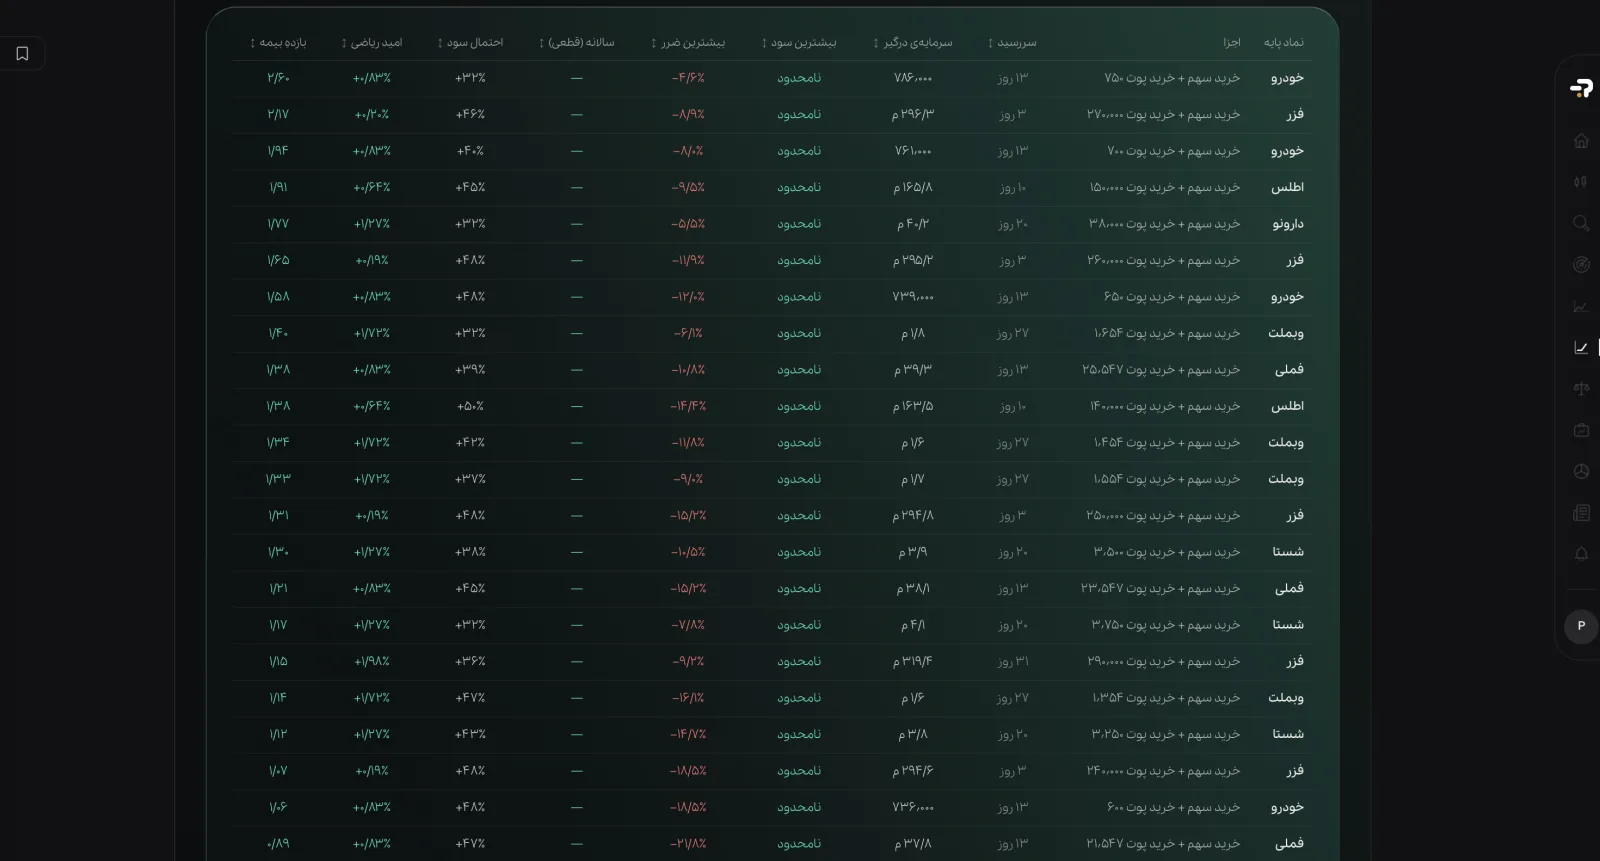
ردیفهای فزر را در همین تصویر پیدا میکنید: سررسید ۳ روزه با بازده بیمهی ۲٫۱۷ و سررسید ۳۱ روزه با ۱٫۱۵ و سرمایهی درگیر ۳۱۹٫۴ میلیون ریال — همان عددهای جدول بالا. ستونهای «احتمال سود» و «امید ریاضی» هم کنارشان هست، برای وقتی که بخواهید همان موقعیت را از زاویهی احتمال هم بسنجید.
نتیجهی قاعده روی این داده
گام ۲ — حذف مغلوبها. طفزر۷۲۲ با حق بیمهی ۵٬۰۰۰ تومانی، سود در رشد را به ۲٫۶٪ میرساند در حالی که سقف ضررش (۱۸٫۷٪) از طفزر۷۱۹ (۱۸٫۵٪) هم بیشتر است؛ یعنی از هر دو جهت بازنده است و کنار میرود. این دقیقاً همان قراردادی است که اگر فقط به «نزدیک بودن قیمت اعمال به قیمت سهم» نگاه میکردید، ممکن بود بخرید.
گام ۳ — رتبهبندی با بازده بیمه. روی مرز انتخاب، بالاترین عدد مال طفزر۷۲۳ است با ۱٫۱۵: با پرداخت حق بیمهای معادل ۷٫۸٪، سقف ضرر روی ۹٫۲٪ بسته میشود و ۱۰٫۶٪ از رشد ۲۰ درصدی همچنان قابل برداشت است. تنها قرارداد جدول است که بازده بیمهاش از ۱ هم بالاتر میرود — یعنی در این سناریو، سود باقیمانده از ضرر باقیمانده بیشتر است.
کف جدول. طفزر۷۱۴ با بازده ۰٫۶۴ زیر آستانهی ۰٫۶۷ است: قیمت اعمالش (۲۰٬۰۰۰) آنقدر پایین است که تا ریزش ۳۲ درصدی اصلاً فعال نمیشود، و تا آن نقطه فقط هزینه است.
یک هشدار که عدد نشان نمیدهد. طفزر۷۲۳ در آن روز فقط یک قرارداد فروشنده داشت، یعنی با آن فقط ۱٬۰۰۰ سهم را میشد بیمه کرد. اگر پرتفوی شما بزرگتر است، یا باید منتظر فروشندهی تازه بمانید، یا سراغ گزینهی بعدی بروید: طفزر۷۱۸ با بازده ۰٫۸۴ و ۶ قرارداد فروشنده (در همان روز ۷۴ قرارداد معامله شده و ۲۱۲ موقعیت باز داشت). این همان جایی است که «بهترین عدد روی کاغذ» و «بهترین قرارداد قابل اجرا» از هم جدا میشوند.
همین قرارداد با عدد تومانی (طفزر۷۲۳، هر قرارداد = ۱٬۰۰۰ سهم)
| مقدار | |
|---|---|
| ارزش سهمی که بیمه میشود | ۲۹٬۴۴۰٬۰۰۰ تومان (۱٬۰۰۰ سهم) |
| امروز بابت بیمه میپردازید | ۲٬۵۰۰٬۰۰۰ تومان (۲٬۵۰۰ تومان برای هر سهم) |
| سرمایهی درگیر (سهم + بیمه) | ۳۱٬۹۴۰٬۰۰۰ تومان |
| در روز اعمال دریافت میکنید (اگر اعمال کنید) | ۲۹٬۰۰۰٬۰۰۰ تومان |
| سقف ضرر شما | ۲٬۹۴۰٬۰۰۰ تومان (۹٫۲٪) |
| نقطهی سربهسر | ۳۱٬۹۴۰ تومان در روز سررسید |
| فاصلهی قیمت امروز تا سربهسر | ۲٬۵۰۰ تومان، یعنی سهم باید ۸٫۵٪ رشد کند |
| قیمت سهم در ۰۷/۲۶ | اگر فقط خود سهم را داشتید | با طفزر۷۲۳ | بیمه چقدر عوض کرد |
|---|---|---|---|
| ۱۸٬۰۰۰ | −۱۱٬۴۴۰٬۰۰۰ | −۲٬۹۴۰٬۰۰۰ | +۸٬۵۰۰٬۰۰۰ |
| ۲۰٬۰۰۰ | −۹٬۴۴۰٬۰۰۰ | −۲٬۹۴۰٬۰۰۰ | +۶٬۵۰۰٬۰۰۰ |
| ۲۴٬۰۰۰ | −۵٬۴۴۰٬۰۰۰ | −۲٬۹۴۰٬۰۰۰ | +۲٬۵۰۰٬۰۰۰ |
| ۲۶٬۵۰۰ | −۲٬۹۴۰٬۰۰۰ | −۲٬۹۴۰٬۰۰۰ | ۰ (نقطهی سربهسرِ بیمه) |
| ۲۹٬۰۰۰ | −۴۴۰٬۰۰۰ | −۲٬۹۴۰٬۰۰۰ | −۲٬۵۰۰٬۰۰۰ |
| ۲۹٬۴۴۰ (بدون تغییر) | ۰ | −۲٬۵۰۰٬۰۰۰ | −۲٬۵۰۰٬۰۰۰ |
| ۳۱٬۹۴۰ | +۲٬۵۰۰٬۰۰۰ | ۰ | −۲٬۵۰۰٬۰۰۰ |
| ۳۵٬۰۰۰ | +۵٬۵۶۰٬۰۰۰ | +۳٬۰۶۰٬۰۰۰ | −۲٬۵۰۰٬۰۰۰ |
ستون آخر کل داستان بیمه سهام است: در بالای ۲۶٬۵۰۰ تومان همیشه همان ۲٬۵۰۰٬۰۰۰ تومان حق بیمه را از دست دادهاید — نه بیشتر، نه کمتر. زیر آن، هرچه ریزش عمیقتر شود، بیمه بیشتر به نفعتان کار میکند و سقفی ندارد.
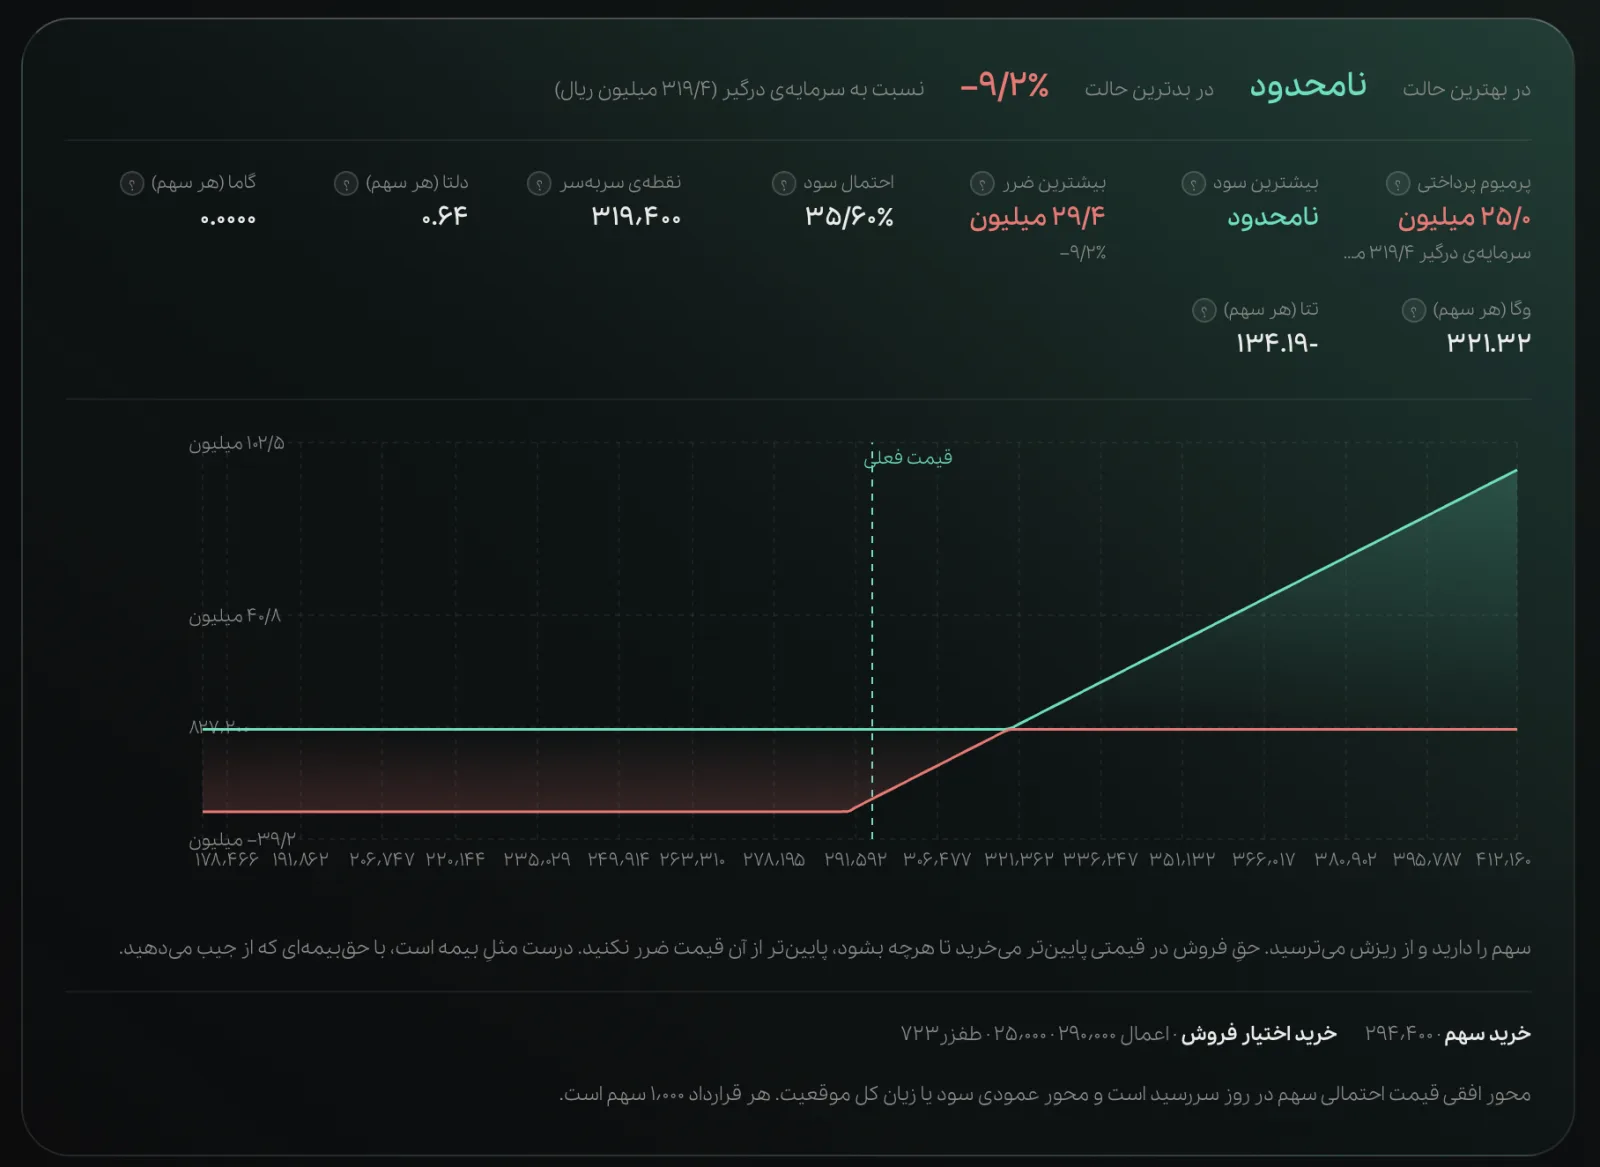
همین موقعیت را پیشبینو اینطور نشان میدهد — همان عددها، با نمودار سود و زیان تا روز سررسید:
عددهای این تصویر به ریال است، چون تابلوی بورس به ریال کار میکند: ۳۱۹٫۴ میلیون ریال همان ۳۱٬۹۴۰٬۰۰۰ تومان جدول بالاست و ۲۹٫۴ میلیون ریال همان سقف ضرر ۲٬۹۴۰٬۰۰۰ تومانی.
خط قرمز، وضعیت بدون بیمه است و خط سبز، وضعیت با بیمه. دو چیز را در همین یک تصویر میبینید: خط سبز در سمت چپ صاف میشود — هرچه سهم پایینتر برود، ضرر شما از ۲۹٫۴ میلیون ریال بیشتر نمیشود؛ و در سمت راست، خط سبز کمی پایینتر از قرمز بالا میرود — همان حق بیمهای که از سود رشد کم شده است.
دو عددِ دیگر هم در تصویر هست که در تصمیم بیمه کمک میکنند: احتمال سود ۳۵٫۶٪ یعنی بر اساس نوسان فعلی سهم، در حدود یکسوم سناریوها این موقعیت در روز سررسید در سود بسته میشود؛ و دلتا ۰٫۶۴ یعنی این موقعیت، بهجای یک سهم کامل، مثل ۰٫۶۴ سهم به تغییر قیمت واکنش نشان میدهد — بخشی از نوسان را بیمه خنثی کرده است.
نکتهای که در این جدول باید دقت کنید: تا قیمت ۲۶٬۵۰۰ تومان — یعنی ریزش تا ۱۰ درصد — سهمِ بیمهشده وضعیت بدتری از سهمِ بدون بیمه دارد، چون حق بیمه از صرفهجویی در ضرر بیشتر است. فقط در ریزشهای عمیقتر از این نقطه است که بیمه واقعاً به نفعتان تمام میشود. کسی که فکر میکند بیمه همیشه ضرر را کم میکند، این نکته را نادیده گرفته است.
مقایسه با سررسید نزدیکتر (۱۴۰۵/۰۶/۲۹ — ۳ روز مانده)
| قرارداد | قیمت اعمال (تومان) | حق بیمه (تومان) | نقطهی سربهسر (تومان) | فاصلهی قیمت تا سربهسر | سقف ضرر | ضرر اگر ۳۰٪ بریزد | سود اگر ۲۰٪ رشد کند | بازده بیمه | فروشنده در بازار |
|---|---|---|---|---|---|---|---|---|---|
| اگر فقط خود سهم را داشتید | — | ۰ | ۲۹٬۴۴۰ | ۰ تومان (۰٪) | ندارد، تا صفر | ۳۰٫۰٪ | ۲۰٫۰٪ | ۰٫۶۷ | — |
| طفزر۶۲۹ | ۲۷٬۰۰۰ | ۱۹۰ | ۲۹٬۶۳۰ | ۱۹۰ تومان (۰٫۶٪) | ۸٫۹٪ | ۸٫۹٪ | ۱۹٫۲٪ | ۲٫۱۷ | ۱۰ قرارداد |
| طفزر۶۲۸ | ۲۶٬۰۰۰ | ۸۰ | ۲۹٬۵۲۰ | ۸۰ تومان (۰٫۳٪) | ۱۱٫۹٪ | ۱۱٫۹٪ | ۱۹٫۷٪ | ۱٫۶۵ | ۲۰ قرارداد |
| طفزر۶۲۶ | ۲۴٬۰۰۰ | ۲۰ | ۲۹٬۴۶۰ | ۲۰ تومان (۰٫۱٪) | ۱۸٫۵٪ | ۱۸٫۵٪ | ۱۹٫۹٪ | ۱٫۰۷ | ۱۰ قرارداد |
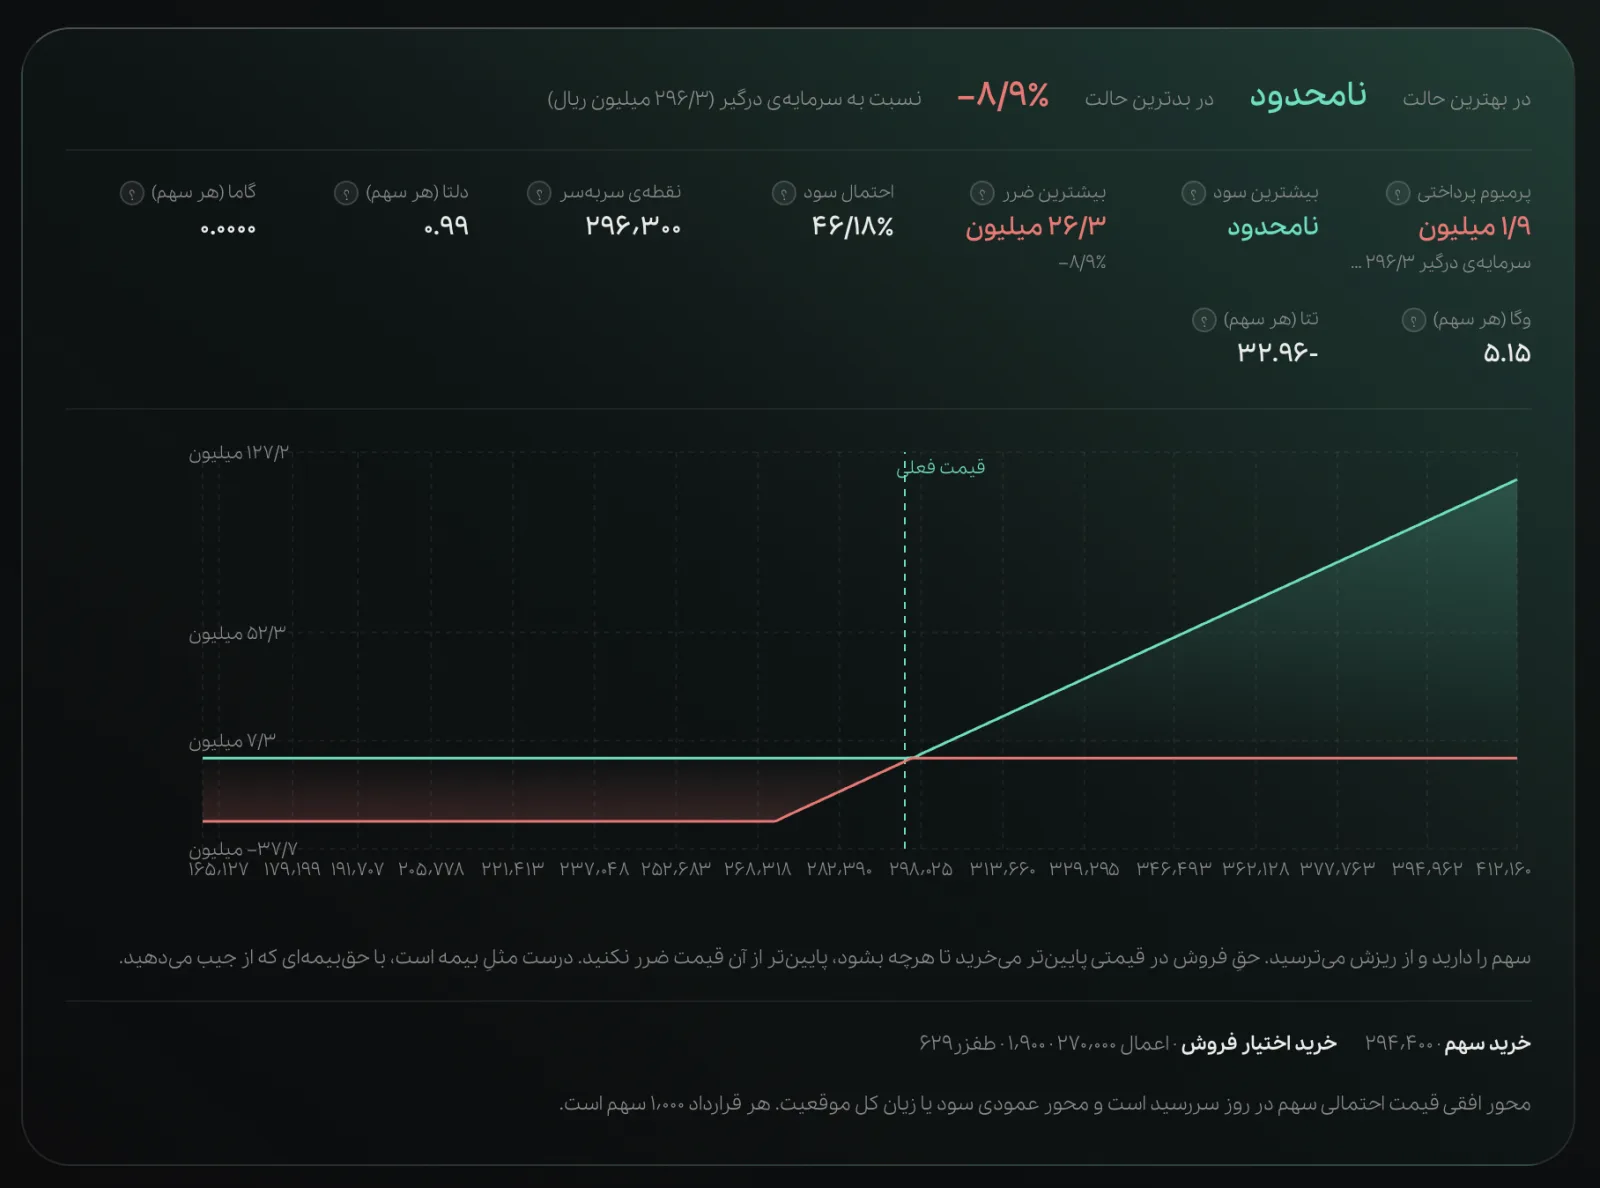
همان کارت، اینبار برای قرارداد سهروزه. حق بیمه ۱٫۹ میلیون ریال است در برابر ۲۵ میلیون ریالِ قرارداد یکماهه، و نقطهی سربهسر تقریباً روی قیمت امروز سهم مینشیند.
عددهای این جدول بهمراتب بهتر از سررسید ۳۱ روزهاند — طفزر۶۲۹ با بازده ۲٫۱۷ سقف ضرر را روی ۸٫۹٪ میبندد و تنها ۱۹۰ تومان برای هر سهم هزینه دارد، یعنی یکسیزدهم حق بیمهی طفزر۷۲۳. دلیلش ساده است: بیمهی سهروزه ارزان است چون فقط سه روز اعتبار دارد. اگر ریزش هفتهی بعد اتفاق بیفتد، این قرارداد دیگر وجود ندارد. بازده بیمه به شما نمیگوید چند روز پوشش میخرید؛ ستون سررسید را همیشه کنار آن ببینید.
اسکنر فرصت پیشبینو: میانبر این غربالگری
همهی مراحل بالا — فیلتر کردن قراردادها، حذف گزینههای مغلوب، محاسبهی بازده بیمه برای هر قیمت اعمال — روی یک سهم مشخص، با دست و اکسل هم قابل انجام است؛ همانطور که در بخش قبل نشان دادیم. کاری که اسکنر فرصت در بخش بازار اختیار معاملهی پیشبینو انجام میدهد، این است که همین غربالگری را بهجای یک نماد، همزمان روی همهی نمادهایی که در بازار اختیار معامله فعالاند اجرا میکند.
کار با آن ساده است: از فهرست استراتژیها، همان استراتژیای را که میخواهید (مثلاً بیمه کردن سهام از طریق اختیار فروش) انتخاب میکنید و اسکنر فهرست فرصتهای موجود برای آن استراتژی روی کل بازار اختیار معاملهی قابل معامله را نشان میدهد — بدون اینکه نیازی به وارد کردن نماد یا تنظیم دستی زنجیرهی اختیار داشته باشید.
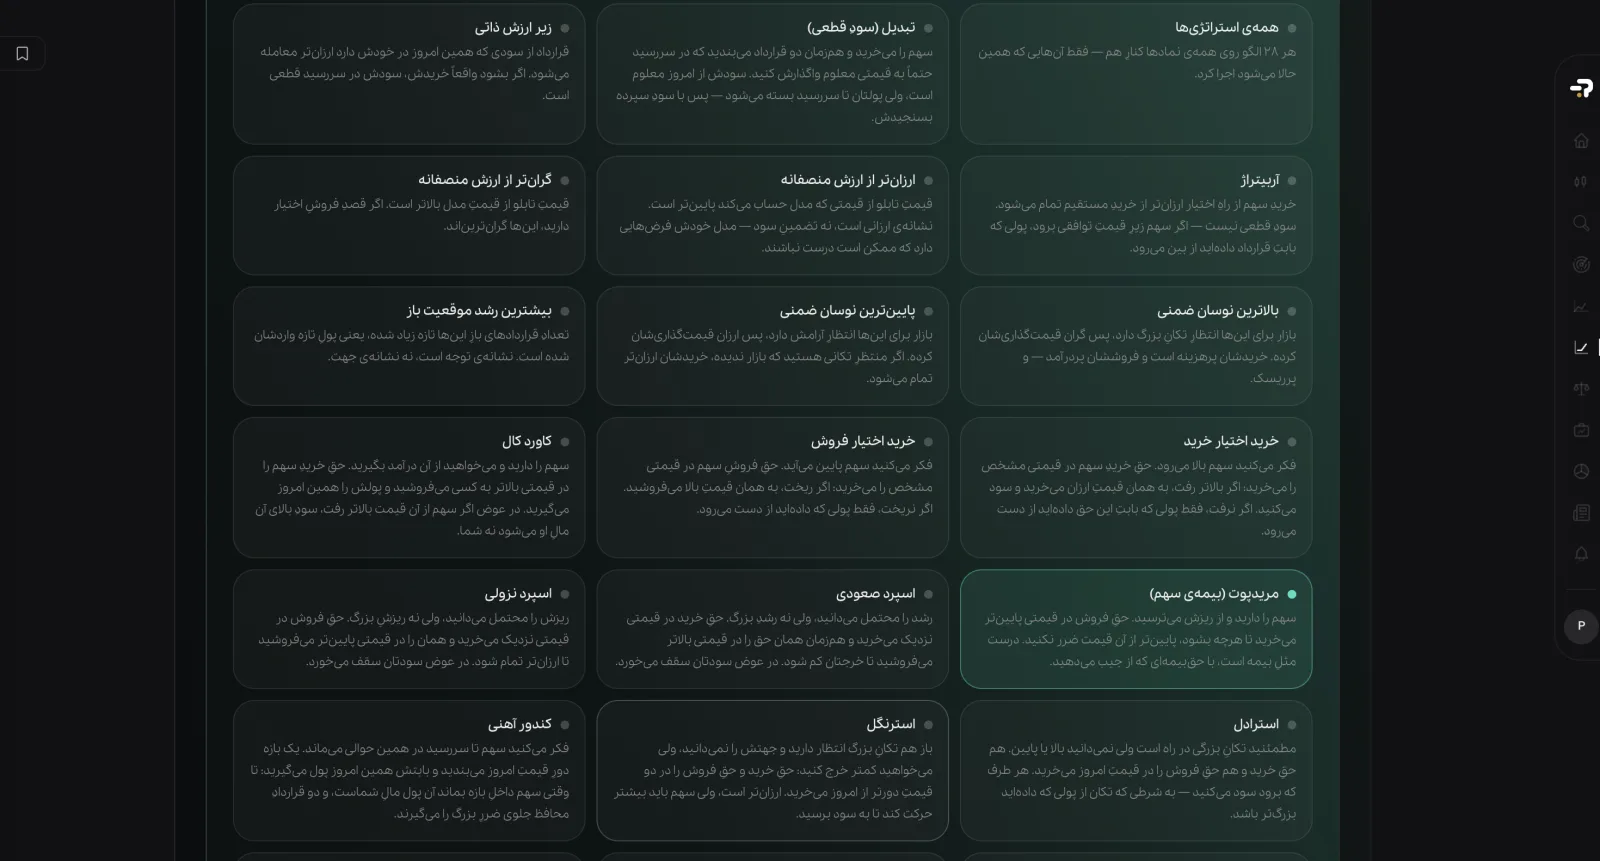
هر کارت یک الگوست و کارت «مریدپوت (بیمهی سهم)» همان چیزی است که این مقاله دربارهاش نوشته شده. با انتخاب آن، همان جدولی که بالاتر دیدید ساخته میشود — ولی اینبار برای همهی نمادهای بازار، نه فقط فزر.
مزایا و محدودیتهای بیمه سهام
بیمه سهام ابزاری برای مدیریت ریسک است، نه راهی برای افزایش بازده — این تمایز، مبنای هر دو فهرست زیر است.
مزایا
- سقف ضرر مشخص و از پیش تعیینشده برای سهم پایه، حتی در ریزشهای شدید.
- امکان نگهداشتن سهم برای بهرهمندی از رشد احتمالی، بدون نگرانی از ریزش عمیق.
- انعطاف در انتخاب قیمت اعمال و سررسید، متناسب با میزان ریسکپذیری شما — چیزی که در اوراق تبعی معمولاً وجود ندارد.
محدودیتها
- حق بیمه در هر صورت پرداخت میشود، حتی اگر هرگز از آن استفاده نکنید، و در ریزشهای ملایم میتواند نتیجه را بدتر از نداشتن بیمه کند. برای مثال، در نمونهی طفزر۷۲۳ روی سهم فزر، حق بیمه ۲٬۵۰۰٬۰۰۰ تومان برای هر قرارداد بود؛ تا وقتی ریزش سهم کمتر از ۱۰٪ باشد، همین حق بیمه از صرفهجویی در ضرر بیشتر است و نتیجه بدتر از نداشتن بیمه درمیآید.
- اعمال اروپایی است؛ نمیتوانید پیش از سررسید سود کفِ قیمتی را نقد کنید، فقط میتوانید خودِ قرارداد را بفروشید.
- حجم معاملات برخی قیمتهای اعمال پایین است (در نمونهی بالا، طفزر۷۲۳ با بهترین بازده جدول تنها ۱ قرارداد فروشنده داشت) — یعنی ممکن است نتوانید دقیقاً به تعداد دلخواه بخرید.
چطور پیشبینو به این تصمیم کمک میکند؟
برای انتخاب قرارداد اختیار فروش مناسب، سه داده لازم است: نمادهایی که الان قرارداد فعال دارند، وضعیت بنیادی سهم پایه، و ریسک نگهداشتن آن تا روز سررسید. این سه داده باید از منابع زندهی بورس و کدال گرفته شود، نه از قیمتهای تاریخی. پیشبینو این داده را از طریق داشبورد و چت با بینو در اختیار میگذارد.
پیش از تصمیم دربارهی نگهداشتن یا نگهداشتننکردن سهم پایه تا روز سررسید، میتوانید از ارزیابی ریسک سهم پایه در پیشبینو استفاده کنید تا سناریوهای محتمل بازار برای آن نماد را ببینید. برای تصمیمی مستندتر، گزارش ۳۶۰ نماد تصویر کاملتری از وضعیت تکنیکال، بنیادی و سنتیمنت سهم پایه — همراه با سناریوهای Best و Worst Case — در اختیارتان میگذارد.
اگر بعد از سررسید تصمیم گرفتید ترکیب پرتفویتان را بازبینی کنید، بهینهسازی سبد سهام پیشنهاد جدیدی متناسب با هدف کمریسک یا پربازدهی شما ارائه میدهد. اگر بهدنبال مفهوم گستردهتر پوشش ریسک با ابزارهای مشتقه هستید، مقالهی «پوشش ریسک با اختیار معامله» را در بخش آموزش پیشبینو دنبال کنید.
این دادهها صرفاً جنبهٔ اطلاعرسانی و آموزشی دارند و بههیچوجه توصیهٔ خرید یا فروش نیستند. قیمتها واقعی و دارای تاریخ و زمانِ بهروزرسانیاند.
پیشبینو مرجعی بیطرف و آموزشی است؛ توصیهٔ خرید یا فروش نمیدهد و سود تضمین نمیکند (مادهٔ ۴۹ قانون بازار اوراق بهادار).
سوالات متداول درباره بیمه سهام
آیا بدون داشتن سهم پایه میتوان اختیار فروش خرید؟
بله، چون اختیار فروش قابل معامله در بازار مشتقه مستقل از مالکیت سهم پایه معامله میشود؛ اما اگر هدف شما «بیمه کردن» یک سهم مشخص است، تعداد قرارداد را باید متناسب با تعداد سهمی که واقعاً در پرتفوی دارید بخرید، وگرنه صرفاً یک معاملهی سفتهبازانهی جداگانه انجام دادهاید.
اگر سهم پایه را قبل از سررسید بفروشم چه اتفاقی میافتد؟
قرارداد اختیار فروش شما همچنان معتبر میماند و میتوانید آن را بهطور جداگانه در بازار بفروشید، اما دیگر «بیمه»ی سهمی نخواهد بود که دیگر ندارید؛ ارزش آن از آن پس فقط از نوسان قیمت خودِ قرارداد میآید.
آیا قرارداد اختیار فروش را میتوان قبل از سررسید فروخت؟
بله. برخلاف تصور رایج، نیازی نیست تا روز سررسید صبر کنید؛ چون اعمال اروپایی است اما خودِ قرارداد هر روز کاری در بازار قابل خرید و فروش است.
اگر قیمت اعمالی که میخواهم فروشنده نداشته باشد چه کنم؟
مثلاً در نمونهی بازار فزر، قرارداد طفزر۷۲۳ — که بالاترین بازده بیمهی جدول را داشت — در آن روز فقط ۱ قرارداد فروشنده داشت، یعنی عملاً فقط ۱٬۰۰۰ سهم را میشد با آن بیمه کرد. در چنین حالتی باید یا تعداد کمتری بخرید، یا به قیمت اعمال دیگری با نقدشوندگی بالاتر برگردید (در آن روز طفزر۷۱۸ با ۶ قرارداد فروشنده)، حتی اگر بازده بیمهی آن کمی کمتر باشد.
تفاوت اعمال فیزیکی و اعمال نقدی چیست؟
در اعمال فیزیکی، سهم پایه واقعاً به قیمت اعمال منتقل میشود؛ در اعمال نقدی، فقط مابهالتفاوت قیمت اعمال و قیمت بازار در روز سررسید تسویه میشود. کدام روش برای هر قرارداد اجرا میشود، در مشخصات همان قرارداد در بازار مشتقه اعلام شده است.
آیا بیمه سهام سود تضمینشده است؟
خیر. بیمه سهام فقط سقف ضرر شما را محدود میکند، نه اینکه سودی تضمین کند؛ همانطور که در جدول تومانی دیدیم، در ریزشهای ملایم — در آن نمونه، تا ریزش ۲۰٫۹ درصدی — حتی میتواند نتیجهی مالی را بدتر از نداشتن بیمه کند. پیشبینو، طبق مادهٔ ۴۹ قانون بازار اوراق بهادار، هیچ سودی را تضمین نمیکند و توصیهی خرید یا فروش ارائه نمیدهد.
جمعبندی
بیمه سهام یعنی خرید اختیار فروش برای محدود کردن سقف ضرر یک سهم؛ بهترین قرارداد آن نیست که ارزانترین باشد، بلکه آن است که بالاترین بازده بیمه (نسبت سود در رشد ۲۰٪ به سقف ضرر) را روی مرز انتخاب داشته باشد و بازده بیمهاش زیر ۰٫۶۷ نیفتد. بیمه سهام از طریق اختیار فروش قابل معامله، برخلاف اوراق تبعی، یک ابزار در دست خودِ شماست: خودتان قیمت اعمال، سررسید و حجم را انتخاب میکنید، اما همین انتخاب، بدون یک قاعدهی عددی مثل بازده بیمه، به حدس تبدیل میشود. اسکنر فرصت پیشبینو همین محاسبه را بهجای یک نماد، روی کل بازار اختیار معامله یکباره انجام میدهد.
این مقاله دادهی نمونهی خود را از بازار تاریخ ۲۶ شهریور ۱۴۰۵ گرفته و آخرینبار در همان تاریخ بررسی شده است؛ چون قیمت و حجم قراردادهای اختیار معامله روزانه تغییر میکند، برای تصمیم واقعی همیشه دادهی همان روز را از داشبورد پیشبینو استعلام بگیرید.
این دادهها صرفاً جنبهٔ اطلاعرسانی و آموزشی دارند و بههیچوجه توصیهٔ خرید یا فروش نیستند. قیمتها واقعی و دارای تاریخ و زمانِ بهروزرسانیاند.
منابع
این مقاله را تیمِ تحلیلِ پیشبینو نوشته و پیش از انتشار، یکی دیگر از اعضای تیم بازبینی کرده است. عددهای نمونه از دادهی زندهی بازارِ مشتقهی بورسِ تهران گرفته شدهاند و تاریخِ هر نمونه در همان بخش آمده است؛ چون قیمتها روزانه عوض میشوند، فقط روشِ محاسبه را نشان میدهند، نه وضعیتِ امروزِ بازار را.